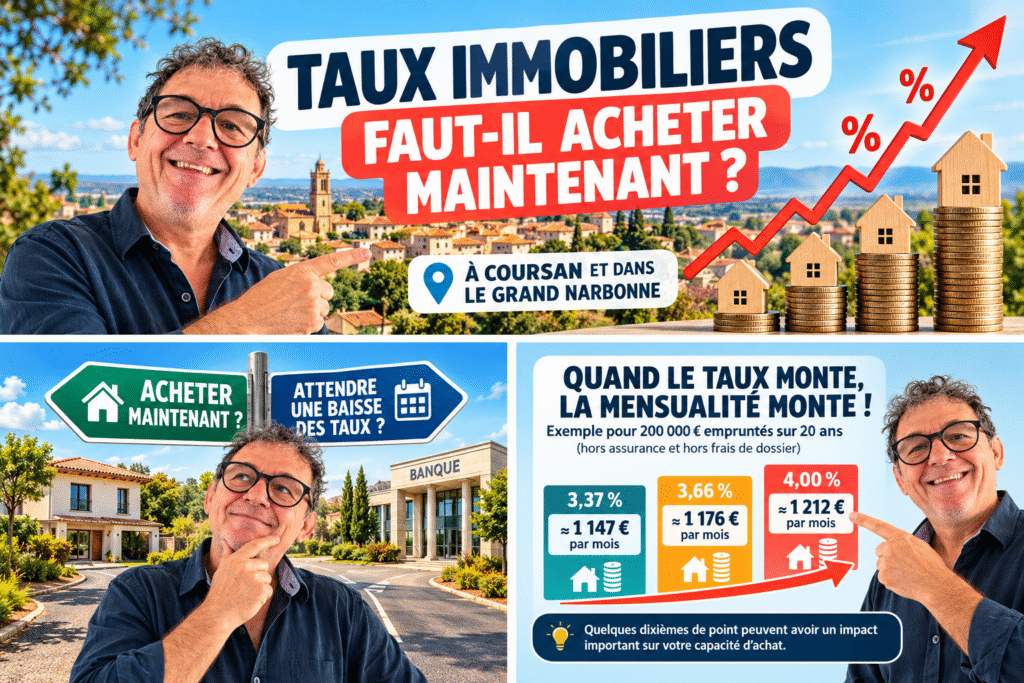
Les taux de crédit immobilier repartent à la hausse en cet automne 2026.
Pour les acheteurs à Coursan, Narbonne et dans le Grand Narbonne, une question revient forcément : faut-il acheter maintenant ou attendre une éventuelle baisse des taux ?
Et pour les propriétaires qui envisagent de vendre, cette remontée pose une autre question tout aussi importante : quel impact peut-elle avoir sur le nombre d’acheteurs capables de financer leur bien ?
À retenir : quand les taux augmentent, ce n’est pas seulement le coût du crédit qui change. À mensualité identique, la capacité d’emprunt d’un acquéreur peut également diminuer.
Les taux immobiliers remontent en octobre 2026
Après l’amélioration observée précédemment, les barèmes de crédit immobilier connaissent de nouvelles tensions.
Selon CAFPI, les taux moyens obtenus par ses clients au niveau national s’établissaient à 3,30 % sur 15 ans, 3,51 % sur 20 ans et 3,58 % sur 25 ans. En Occitanie, son baromètre affiche au 1er octobre 2026 un taux moyen indicatif de 3,37 % sur 20 ans.
Source : CAFPI – Les taux de crédit immobilier en octobre 2026
De son côté, Pretto constate également cette remontée et indique un taux moyen de 3,66 % sur 20 ans en octobre 2026.
Source : Pretto – Taux immobilier octobre 2026 : une nouvelle hausse
Les chiffres peuvent différer d’un organisme à l’autre, car leurs méthodes et les dossiers étudiés ne sont pas nécessairement identiques. Le taux réellement proposé dépend notamment de la durée du prêt, des revenus, de l’apport, de l’épargne, de l’endettement et de la qualité globale du dossier.
Concrètement, qu’est-ce que cela change pour un acheteur ?
Prenons un exemple volontairement simple : 200 000 € empruntés sur 20 ans, hors assurance et frais annexes.
| Taux | Mensualité approximative |
|---|---|
| 3,37 % | ≈ 1 147 €/mois |
| 3,66 % | ≈ 1 176 €/mois |
| 4,00 % | ≈ 1 212 €/mois |
Simulation mathématique indicative pour un prêt amortissable de 200 000 € sur 20 ans, hors assurance emprunteur et frais annexes. Elle ne constitue pas une proposition de financement.
Entre 3,37 % et 4 %, cela représente environ 65 € supplémentaires par mois dans cet exemple. Mais surtout, à mensualité maximale identique, l’acheteur peut emprunter moins.
Pour connaître votre capacité d’emprunt et les conditions correspondant réellement à votre situation, rapprochez-vous de votre banque ou d’un courtier en crédit immobilier.
À Coursan, le financement compte autant que le prix de la maison
Le marché immobilier de Coursan ne se résume pas à un prix moyen au mètre carré. Une maison de village dans le centre ancien, une maison familiale avec garage, une villa récente avec jardin ou un logement nécessitant des travaux ne s’adressent pas nécessairement aux mêmes acquéreurs.
- revoir leur budget ;
- augmenter leur apport personnel ;
- rechercher un bien moins cher ;
- négocier davantage ;
- ou reporter leur projet.
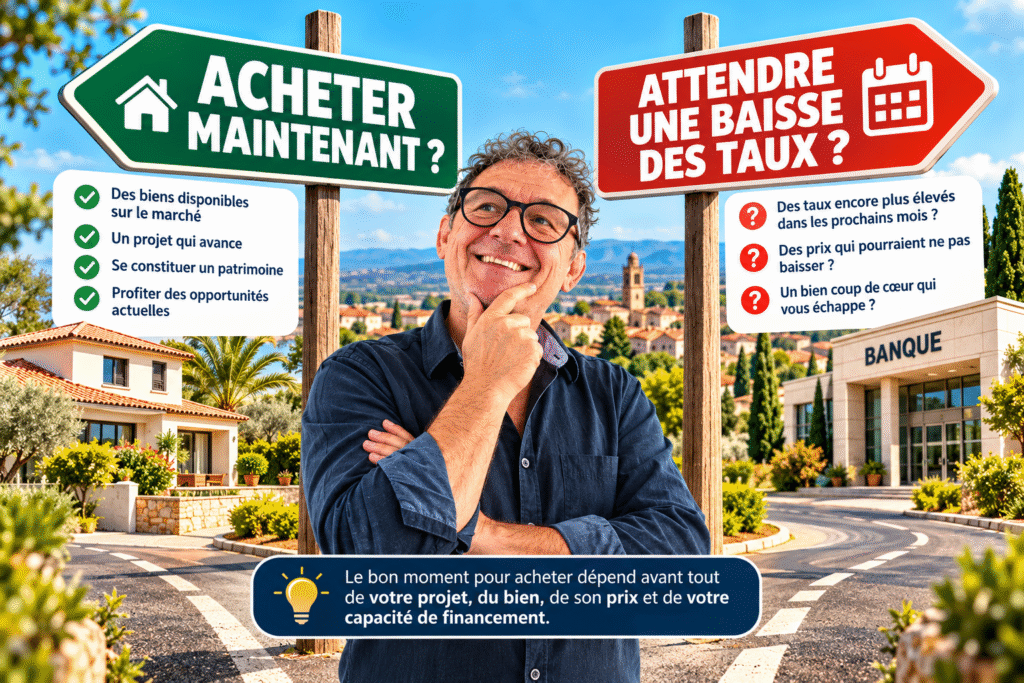
Faut-il acheter maintenant ou attendre une baisse des taux ?
Personne ne peut garantir aujourd’hui le niveau des taux dans six mois ou un an. Des professionnels du financement envisagent une poursuite des tensions, mais il s’agit de prévisions et non d’une certitude.
Quel sera le taux de mon crédit dans six mois ?
Et quel sera alors le prix du bien que je souhaite acheter ?
Une éventuelle baisse du prix d’une maison peut, dans certaines situations, être en partie absorbée par un financement devenu plus coûteux. À l’inverse, il ne faut pas acheter dans la précipitation simplement parce que les taux pourraient encore monter.
Le bon moment pour acheter dépend avant tout du projet, du bien, de son prix et de la capacité financière de l’acquéreur.
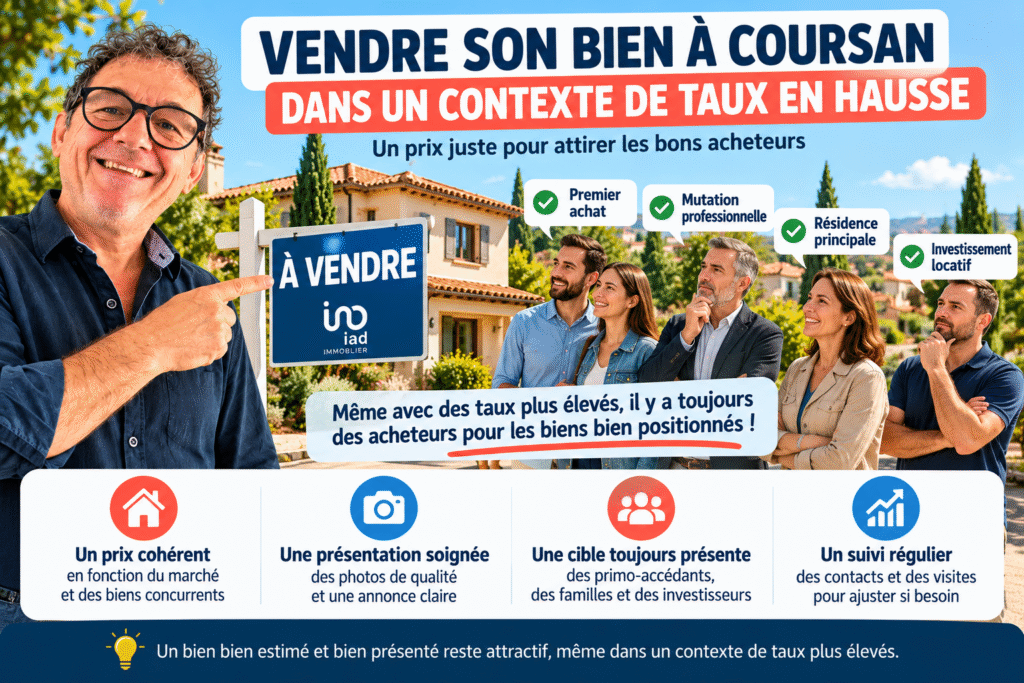
Et pour les vendeurs à Coursan et dans le Grand Narbonne ?
La remontée des taux concerne également directement les propriétaires vendeurs, parce qu’un acquéreur n’achète pas uniquement un prix affiché : il doit pouvoir financer ce prix.
C’est un élément à prendre en compte à Coursan, Narbonne, Cuxac-d’Aude, Salles-d’Aude, Vinassan, Armissan, Saint-Nazaire-d’Aude et plus largement dans le Grand Narbonne.
Cela ne signifie pas qu’une hausse des taux impose automatiquement une baisse du prix. En revanche, cela renforce l’importance de positionner correctement le bien par rapport au marché.
Lorsqu’une maison correctement commercialisée génère peu de demandes ou de visites, plusieurs éléments doivent être analysés : la présentation, les photographies, les prestations, l’emplacement, les biens concurrents et naturellement le prix.
Le taux d’usure a également changé au 1er octobre 2026
Pour les prêts immobiliers à taux fixe d’une durée de 20 ans et plus, le seuil applicable au quatrième trimestre 2026 est fixé à 5,40 %.
Attention : cela ne signifie pas que les banques prêtent à 5,40 %. Le taux d’usure correspond au TAEG maximal légal applicable au crédit concerné.
Source officielle : Banque de France – Taux d’usure du quatrième trimestre 2026
Acheter ou vendre fin 2026 : partir de chiffres réalistes
À Coursan et dans les communes environnantes, deux maisons de superficie similaire peuvent avoir des valeurs différentes selon leur emplacement, leur état général, leur performance énergétique, le stationnement, les extérieurs, les travaux nécessaires, leurs prestations et la concurrence au moment de la vente.
À lire également sur le blog
Vous êtes propriétaire ?
→ Estimation maison à Coursan : vendre au bon prix en 2026
Vous préparez une vente ?
→ Télécharger gratuitement mon guide pour vendre un bien à Coursan
Vous avez un projet immobilier à Coursan ou dans le Grand Narbonne ?
Vous envisagez de vendre votre maison ? La remontée des taux peut modifier la capacité financière de certains acheteurs. Cela ne signifie pas automatiquement que votre bien vaut moins, mais cela rend son positionnement sur le marché encore plus important.
Je peux réaliser avec vous un point sur votre bien, son environnement, les ventes réalisées dans le secteur et les biens actuellement en concurrence.
Vous recherchez un bien ? Nous pouvons également échanger sur votre projet afin de cibler des biens cohérents avec votre budget et vos critères.
Olivier Gioia
Conseiller immobilier iad
Coursan • Narbonne • Grand Narbonne